2026 신생아 특례대출 조건 — 소득·자산·주택가격·금리 정리
목차
신생아 특례대출 조건은 대출접수일 기준 2년 안에 출산한 무주택 세대주이면서 부부합산 연소득 1억 3천만 원 이하(맞벌이 2억 원 이하), 순자산 5억 1,100만 원 이하예요. 집을 사면 최대 4억 원(연 1.84.5%), 전세면 최대 2억 4천만 원(연 1.34.3%)까지 빌릴 수 있습니다.
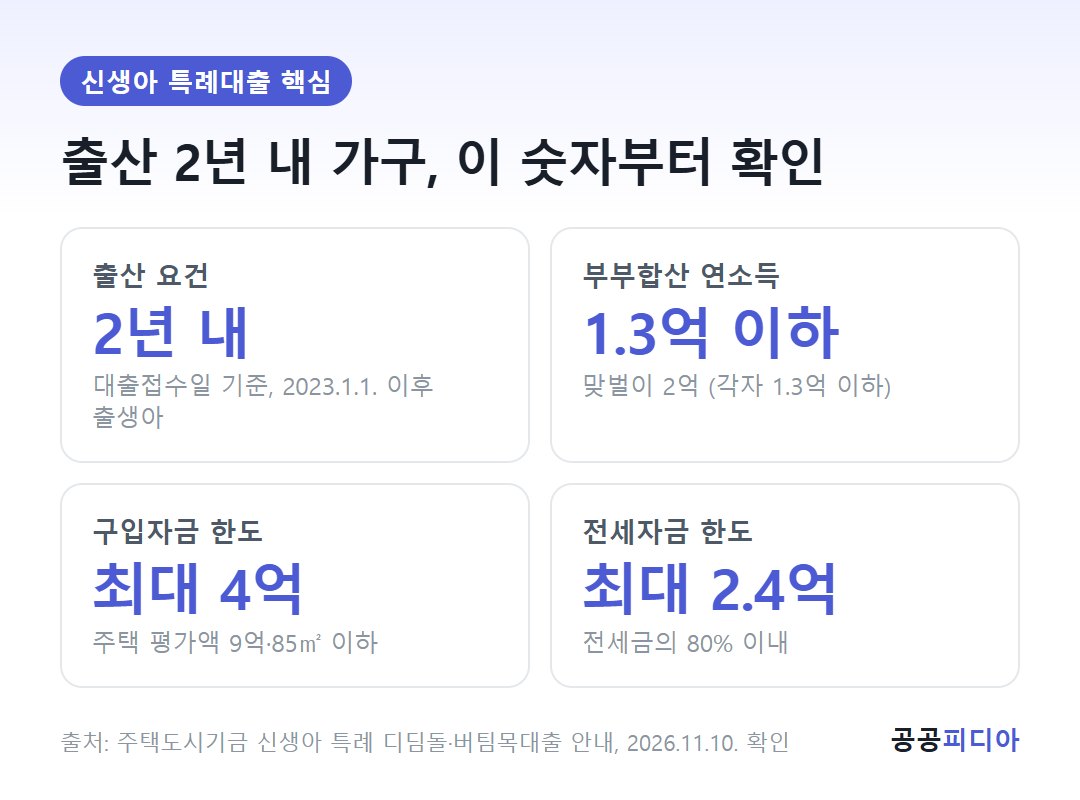
신생아 특례대출 조건, 소득·자산 기준표
구입(디딤돌)과 전세(버팀목)는 소득 기준이 같고 순자산 기준만 달라요. 순자산은 매년 통계청 가계금융복지조사로 다시 정합니다.
| 기준 | 구입자금(디딤돌) | 전세자금(버팀목) |
|---|---|---|
| 출산 | 대출접수일 기준 2년 내 | 대출접수일 기준 2년 내 |
| 부부합산 연소득 | 1.3억 이하 (맞벌이 2억) | 1.3억 이하 (맞벌이 2억) |
| 순자산(2026년도) | 5.11억 이하 | 3.45억 이하 |
| 주택 보유 | 세대원 전원 무주택 | 세대원 전원 무주택 |
출처: 주택도시기금 신생아 특례 디딤돌·버팀목대출 안내 (2026.11.10. 확인)
몇 가지가 헷갈리기 쉬워요.
- 2023년 1월 1일 이후 출생아부터 대상이에요. 태아는 안 됩니다.
- 혼인신고를 안 했어도 돼요. 가족관계증명서상 부모 두 사람을 합쳐서 심사합니다.
- 분양권·조합원입주권도 주택으로 봐요. 갖고 있으면 무주택이 아닙니다.
- 맞벌이 2억 원은 부부 각자 1.3억 원 이하일 때만 적용돼요.
주택가격·면적 기준과 대출 한도
구입자금은 평가액 9억 원 이하, 전용 85㎡ 이하 주택이어야 해요(수도권이 아닌 비도시 읍·면은 100㎡). 전세는 보증금 수도권 5억 원, 그 외 4억 원 이하입니다.
| 구분 | 구입자금 | 전세자금 |
|---|---|---|
| 주택 기준 | 평가액 9억 이하, 85㎡ 이하 | 보증금 수도권 5억·지방 4억 이하 |
| 한도 | 4억 이내 | 2.4억 이내 |
| 비율 | LTV 70%(생애최초 80%, 수도권·규제지역 70%), DTI 60% | 전세금의 80% 이내 |
| 기간 | 10·15·20·30년 | 2년(연장해 최장 12년) |
출처: 주택도시기금 신생아 특례 디딤돌·버팀목대출 안내. 2025.6.27. 이전 계약은 구입 5억·전세 3억 한도 적용
생애최초인데 왜 80%가 안 되죠? 생애최초 LTV 80%는 수도권·규제지역 밖 주택에만 적용돼요. 수도권에서 6억 원짜리 집을 사면 6억 × 70% = 4.2억 원이지만, 한도가 4억 원이라 최대 4억 원입니다. DTI 60%도 따로 넘지 않아야 해요.
신생아 특례대출 금리표 (구입·전세)
구입자금 금리 (특례금리, 기본 5년)
| 부부합산 연소득 | 10년 | 20년 | 30년 |
|---|---|---|---|
| 2천만 원 이하 | 1.80% | 2.00% | 2.05% |
| 2천만~4천만 원 | 2.15% | 2.35% | 2.40% |
| 4천만~6천만 원 | 2.40% | 2.60% | 2.65% |
| 6천만~8,500만 원 | 2.65% | 2.85% | 2.90% |
| 8,500만~1억 원 | 2.90% | 3.10% | 3.20% |
| 1억~1.3억 원 | 3.20% | 3.40% | 3.50% |
| (맞벌이) 1.3억~1.5억 원 | 3.50% | 3.70% | 3.80% |
| (맞벌이) 1.5억~1.7억 원 | 3.85% | 4.05% | 4.15% |
| (맞벌이) 1.7억~2억 원 | 4.20% | 4.40% | 4.50% |
출처: 주택도시기금 신생아 특례 디딤돌대출 금리표 (2026.11.10. 조회). 15년은 각 구간 10년 금리보다 0.1%p 높음
전세자금 금리 (특례금리, 기본 4년)
| 부부합산 연소득 | 보증금 5천만 원 이하 | 보증금 1.5억 원 초과 |
|---|---|---|
| 2천만 원 이하 | 1.30% | 1.60% |
| 2천만~4천만 원 | 1.60% | 1.90% |
| 4천만~6천만 원 | 1.90% | 2.20% |
| 6천만~7,500만 원 | 2.20% | 2.50% |
| 7,500만~1억 원 | 2.55% | 2.85% |
| 1억~1.3억 원 | 2.90% | 3.20% |
| (맞벌이) 1.3억~2억 원 | 3.25~4.00% | 3.55~4.30% |
출처: 주택도시기금 신생아 특례 버팀목대출 금리표 (2026.11.10. 조회). 보증금 5천만~1억, 1억~1.5억 구간은 0.1%p씩 높아짐
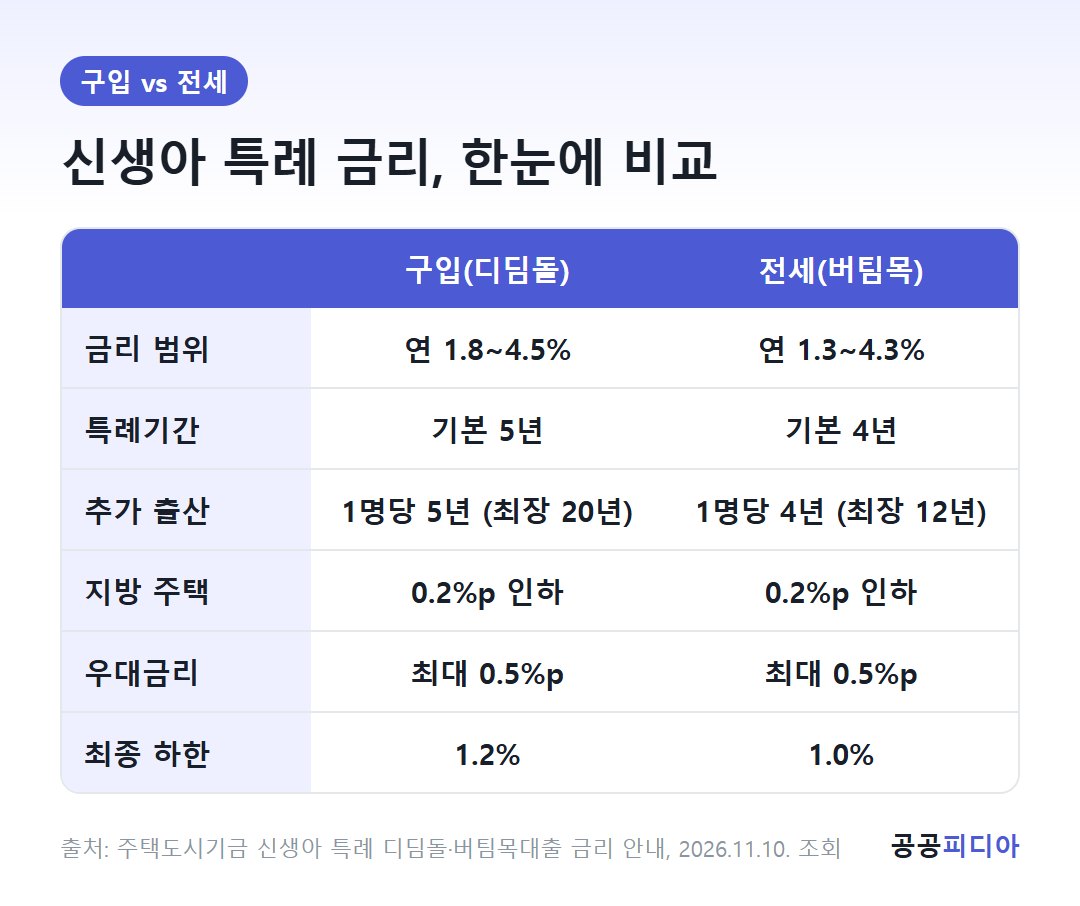
지방 주택은 0.2%p 낮아요. 여기에 우대금리를 합쳐 최대 0.5%p까지 더 내릴 수 있습니다.
- 청약통장 5년·60회 이상 0.3%p, 10년·120회 0.4%p, 15년·180회 0.5%p (구입)
- 대출 후 2년 안에 추가 출산하면 1명당 0.2%p
- 부동산 전자계약 0.1%p (2026.12.31. 신규 접수분까지)
최종 금리 하한은 구입 1.2%, 전세 1.0%예요.
계산 예시: 내 금리와 한도는?
사례 1. 외벌이 연 7,000만 원, 수도권 아파트, 30년 상환 6천만~8,500만 원 구간 30년 금리는 2.90%예요. 청약통장 6년·72회 납입이면 0.3%p를 빼서 **연 2.60%**입니다.
사례 2. 맞벌이 각각 9,000만 원 (합산 1.8억 원) 두 사람 모두 1.3억 원 이하라 대상이에요. 1.7억~2억 원 구간 30년 금리는 **연 4.50%**입니다.
사례 3. 경계값 — 남편 1.4억 원, 아내 5천만 원 합산은 1.9억 원이라 2억 원 밑이지만, 한 사람이 1.3억 원을 넘어서 대상이 아니에요. 외벌이 1.4억 원도 마찬가지로 안 됩니다.
특례기간이 끝나면? 연소득 8,500만 원 이하(구입 기준)는 신혼부부 디딤돌 수준으로 금리가 오르고, 그 초과는 시중 주담대 금리와 연동돼요. 일반 디딤돌 조건은 디딤돌대출 조건에서 비교해 보세요.
이럴 때 신생아 특례대출 안 돼요
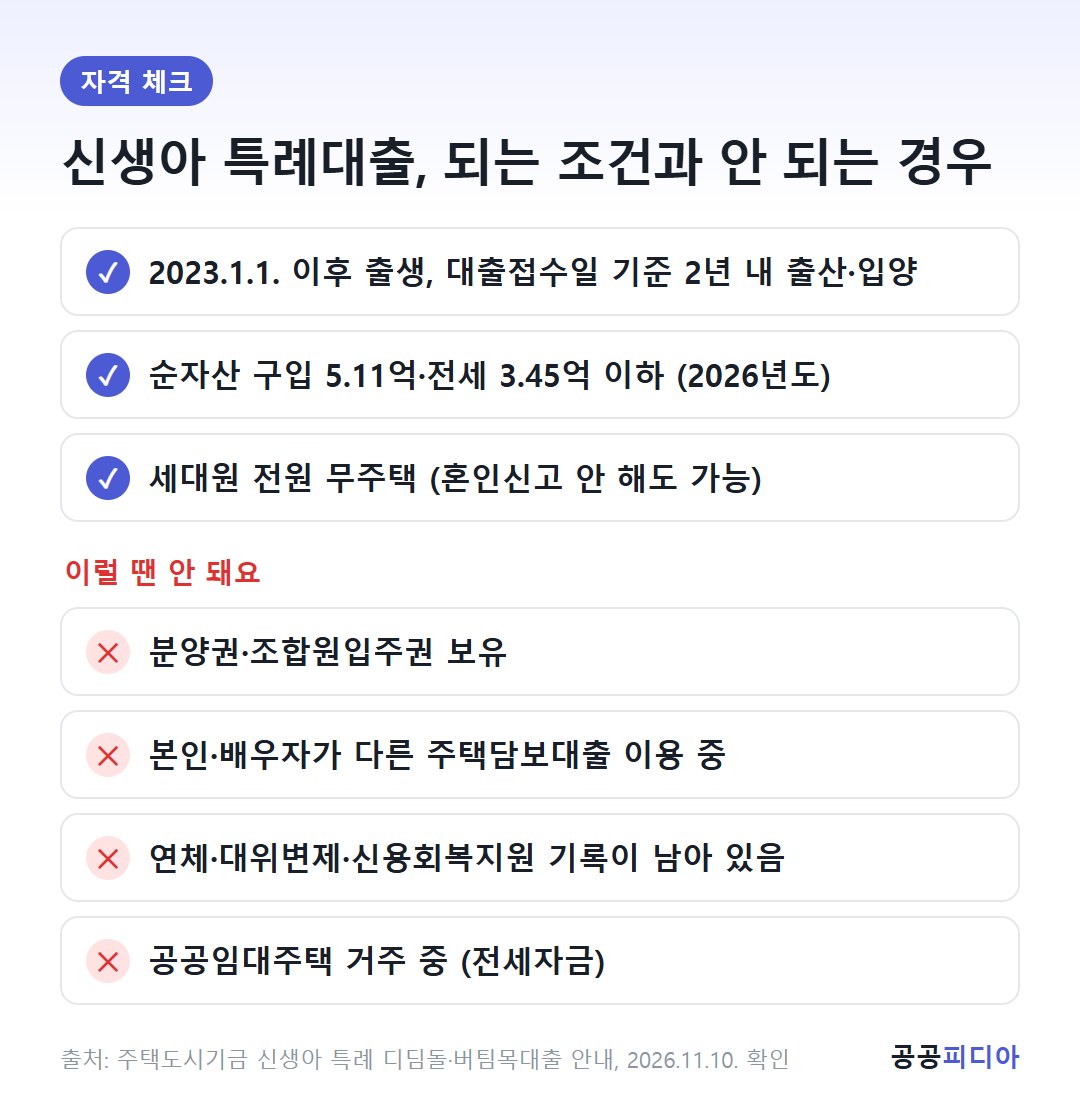
① 출산일 기준을 넘긴 경우 대출접수일에 아이가 2년을 넘겼다면 안 돼요. 2022년 12월 이전 출생아도 대상이 아닙니다(특별·우선공급 당첨자는 예외).
② 분양권이나 입주권이 있는 경우 집이 없어도 분양권·조합원입주권이 있으면 무주택으로 보지 않아요.
③ 다른 주택담보대출을 쓰고 있는 경우 본인이나 배우자가 다른 집으로 주담대(중도금대출 포함)를 이용 중이면 안 돼요. 기금 전세대출은 실행일에 갚는 조건이면 가능합니다.
④ 연체·신용회복 기록이 남아 있는 경우 연체, 대위변제, 신용회복지원 등록 정보가 남아 있으면 신청할 수 없어요.
⑤ 공공임대주택에 살고 있는 경우 (전세) 전세자금은 공공임대에 거주 중이면 안 돼요. 퇴거하거나 그 집이 대출 대상 물건이면 가능합니다.
대환(갈아타기)과 신청 방법
1주택 세대주라면 기존 주담대를 신생아 특례로 갈아탈 수 있어요. 신청 시기 제한은 없습니다.
- 기존 대출이 주택 구입 용도여야 해요.
- 기존 대출 잔액 범위 안에서만 빌려요.
- 대환 안내는 부부합산 연소득 1.3억 원 이하로 안내해요.
- 추가 서류: 부채증명원(금융거래확인서), 등기사항전부증명서
신생아 특례 버팀목(전세)에도 대환대출 안내가 따로 있으니 세부 요건은 기금 누리집에서 확인하세요. 전세 쪽 일반 조건은 버팀목 전세대출 조건에 정리했습니다.
신청 순서
- 기금e든든(enhuf.molit.go.kr) 접속 → 대출신청 (또는 우리·국민·신한·농협·하나은행 방문)
- 주택도시보증공사가 자산심사 → 결과는 휴대폰 문자로 와요
- 은행 영업점에 서류 제출 → 소득·담보 심사
- 대출 가능 여부와 한도 확인 → 실행
구입자금은 소유권이전등기 전, 또는 등기 접수일부터 3개월 안에 신청해야 해요. 전세는 잔금일과 전입일 중 빠른 날부터 3개월 안입니다. 분양 아파트라면 청약 당첨 후 중도금·잔금 대출 일정도 함께 확인하세요.
심사에서 막혔다면
- 문자로 받은 부적격 사유를 확인하고 주택도시보증공사(1566-9009)에 문의해요.
- 자산 정보가 잘못 반영됐다면 기금포털의 이의 신청을 이용해요.
- 기준을 넘었다면 일반 디딤돌·버팀목 등 다른 기금 대출 조건을 비교해요.
신청 전 체크리스트
- 아이가 2023.1.1. 이후 출생이고, 접수일 기준 2년이 안 됐나요?
- 부부합산 소득 1.3억 원 이하(맞벌이는 각자 1.3억·합산 2억 이하)인가요?
- 순자산이 구입 5.11억 원, 전세 3.45억 원 이하인가요?
- 주택이 9억 원·85㎡ 이하(전세는 보증금 5억/4억 이하)인가요?
- 출생증명서, 건강보험자격득실확인서, 소득금액증명원을 준비했나요?
이 글은 2026년 11월 10일 주택도시기금 누리집 안내를 기준으로 정리했습니다. 금리·한도는 정부 정책에 따라 바뀔 수 있고, 최종 승인 여부와 금리는 수탁은행 심사로 정해집니다. 문의: 주택도시보증공사 1566-9009.
자주 묻는 질문
신생아 특례대출은 출산 후 언제까지 신청할 수 있나요?
대출접수일 기준으로 2년 안에 출산(입양)한 가구여야 합니다. 2023년 1월 1일 이후 출생아부터 해당되고, 임신 중인 태아는 포함되지 않습니다. 신생아 특별공급·우선공급 당첨자는 자녀가 만 2세를 넘어도 신청할 수 있습니다.
혼인신고를 안 했어도 신생아 특례대출을 받을 수 있나요?
받을 수 있습니다. 대신 신생아의 가족관계증명서에 올라간 부모 두 사람의 소득과 순자산을 합쳐서 심사하고, 두 사람 모두 무주택이어야 합니다.
맞벌이 소득 기준 2억 원은 어떻게 보나요?
부부가 모두 소득이 있고 합산 연소득이 2억 원 이하이면서, 한 사람의 소득이 각각 1억 3천만 원 이하여야 합니다. 한쪽이 1억 4천만 원이면 합산이 2억 원 이하라도 대상이 아닙니다.
신생아 특례대출 금리는 계속 유지되나요?
구입자금은 특례금리가 기본 5년, 전세자금은 기본 4년 적용됩니다. 추가로 아이를 낳으면 1명당 구입은 5년(최장 20년), 전세는 4년(최장 12년) 늘어나고, 기간이 끝나면 소득 구간에 따라 정해진 금리로 바뀝니다.
이미 주택담보대출이 있는데 신생아 특례로 갈아탈 수 있나요?
1주택 세대주라면 대환이 가능합니다. 기존 대출이 주택 구입자금 용도여야 하고, 기존 대출 잔액 범위 안에서 신청합니다. 대환 안내 페이지는 부부합산 연소득 1억 3천만 원 이하를 기준으로 안내하며 신청 시기 제한은 없습니다.
신생아 특례대출 신청은 어디서 하나요?
주택도시보증공사 기금e든든(enhuf.molit.go.kr)에서 온라인으로 신청하거나 수탁은행(우리·국민·신한·농협·하나) 영업점을 방문하면 됩니다. 신청 후 자산심사 결과가 문자로 오고, 은행에 서류를 내면 소득·담보 심사가 이어집니다.