2026 버팀목 전세자금대출 조건 — 일반·청년·신혼 한도와 연장
목차
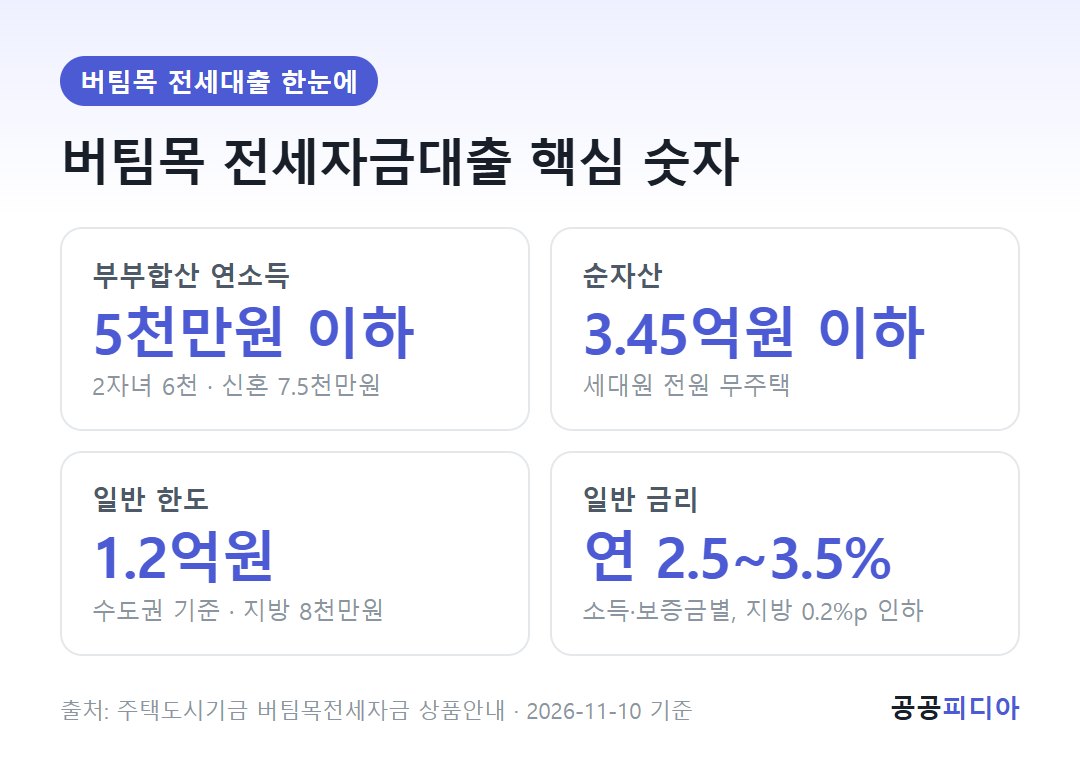
버팀목 전세자금대출은 부부합산 연소득 5천만원 이하(2자녀 6천만원, 신혼 7.5천만원), 순자산 3.45억원 이하 무주택 세대주가 받을 수 있는 주택도시기금 전세대출입니다.
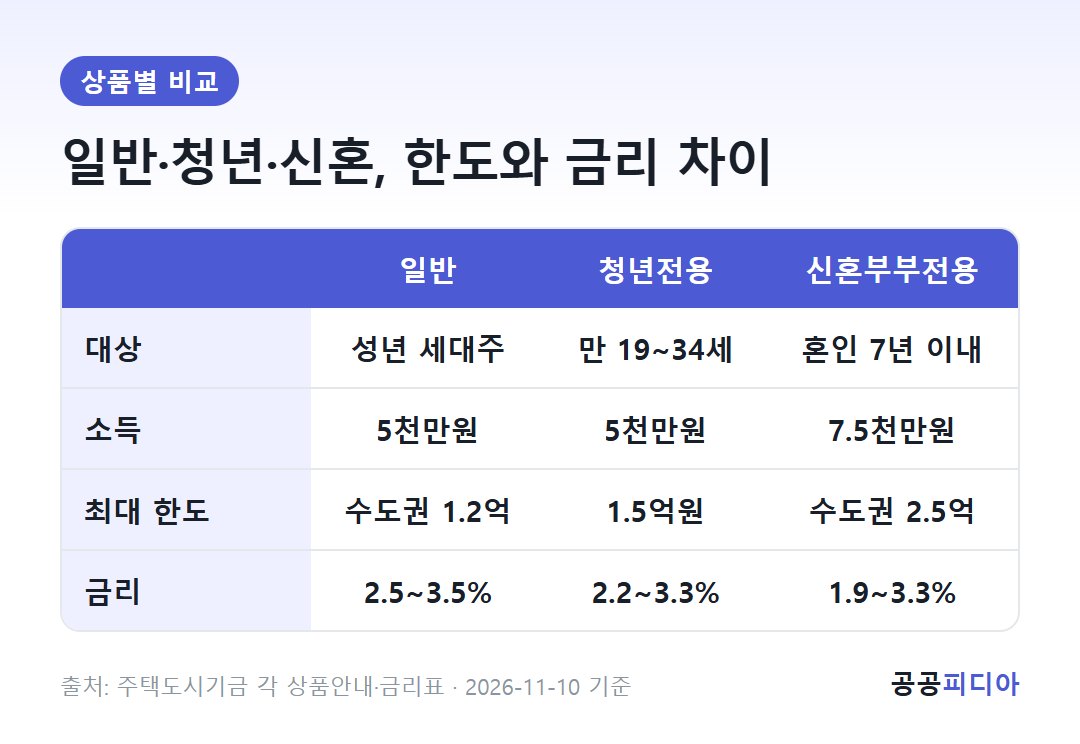
일반 버팀목 한도는 수도권 1.2억원, 지방 8천만원, 금리는 **연 2.53.5%**예요. 만 34세 이하 청년은 최대 1.5억원(연 2.2~3.3%), 신혼부부는 수도권 최대 **2.5억원(연 1.93.3%)**까지 됩니다(2026년 11월 기금포털 기준).
버팀목 전세자금대출 조건: 일반·청년·신혼 비교
세 상품 모두 세대원 전원 무주택, 순자산 3.45억원 이하(2026년도 기준), 보증금 5% 이상 지급이 기본입니다. 차이는 나이·소득·보증금이에요.
| 구분 | 일반 | 청년전용 | 신혼부부전용 |
|---|---|---|---|
| 대상 | 성년 세대주 | 만 19~34세 세대주 (예비 포함) | 혼인 7년 이내 또는 3개월 내 결혼예정 |
| 부부합산 소득 | 5천만원 이하 | 5천만원 이하 | 7.5천만원 이하 |
| 보증금 상한 | 수도권 3억 / 지방 2억원 | 3억원 | 수도권 4억 / 지방 3억원 |
| 전용면적 | 85㎡ 이하 | 85㎡ 이하 (만 25세 미만 단독 60㎡) | 85㎡ 이하 |
출처: 주택도시기금 버팀목전세자금·청년전용 버팀목전세자금·신혼부부전용 전세자금 상품안내(2026-11-10 확인). 수도권 밖 비도시 읍·면은 100㎡ 이하(청년전용 제외).
소득 기준에는 예외가 있어요.
- 일반·청년: 2자녀 이상·다자녀 가구, 혁신도시 이전 공공기관 종사자 등은 6천만원, 신혼은 7.5천만원
- 신혼부부전용: 합산 7.5천만원을 넘어도 신청인 1명 소득이 5천만원 이하면 가능(대신 금리 가산)
- 청년전용: 중소·중견기업 취업 또는 창업 지원을 받는 청년은 병역 기간만큼 최대 만 39세까지
버팀목 전세대출 한도: 보증금과 지역으로 정해져요
한도는 호당 한도와 보증금 × 대출비율 중 작은 금액입니다. 보증 기관(HF·HUG) 심사 한도가 더 작으면 그 금액이 돼요.
| 구분 | 호당 한도 | 대출비율(신규) |
|---|---|---|
| 일반 | 수도권 1.2억 / 지방 8천만원 | 보증금의 70% |
| 일반 중 신혼·2자녀 이상 | 수도권 2.5억 / 지방 1.6억원 | 80% |
| 청년전용 | 1.5억원 (만 25세 미만 단독 1.2억원) | 80% |
| 신혼부부전용 | 수도권 2.5억 / 지방 1.6억원 | 80% |
출처: 주택도시기금 각 상품안내(2026-11-10 확인). 수도권은 서울·인천·경기. 갱신계약은 증액금액 이내에서 증액 후 총보증금의 70%(80%) 이내.
청년·신혼 한도는 2025년 6월 27일 이후 계약분부터 줄었습니다. 그 전 계약은 청년 2억원(만 25세 미만 단독 1.5억원), 신혼 수도권 3억·지방 2억원이 적용돼요. 금융위원회 6·27 「가계부채 관리 강화 방안」에 따른 조정입니다.
보조금24에서 본 숫자와 다르다면? 보조금24 공공데이터(2026-11-10 기준)의 ‘버팀목전세자금대출’ 안내에는 신혼 한도 수도권 3억원, 금리 2.1~2.9% 같은 개편 전 수치가 남아 있어요. 실제 심사는 주택도시기금 포털 기준이니 이 글의 표와 기금포털 숫자로 판단하세요.
재직 1년 미만이면 한도가 2천만원 이하로 제한될 수 있다는 점도 기억해 두세요.
버팀목 전세자금대출 금리표 (2026년 11월)
금리는 부부합산 소득과 보증금으로 정해지는 변동금리(국토교통부 고시)입니다. 지방 주택은 0.2%p 낮아요.
| 부부합산 연소득 | 보증금 5천만원 이하 | 5천만~1억원 | 1억원 초과 |
|---|---|---|---|
| 2천만원 이하 | 2.5% | 2.6% | 2.7% |
| 2천~4천만원 | 2.7% | 2.8% | 2.9% |
| 4천~6천만원 | 3.0% | 3.1% | 3.2% |
| 6천~7.5천만원 | 3.3% | 3.4% | 3.5% |
출처: 주택도시기금 버팀목전세자금 금리표(2026-11-10 조회)
| 부부합산 연소득 | 청년전용 (보증금 3억 이하) | 신혼부부전용 (보증금별) |
|---|---|---|
| 2천만원 이하 | 2.2% | 1.9~2.2% |
| 2천~4천만원 | 2.5% | 2.2~2.5% |
| 4천~6천만원 | 2.9% | 2.6~2.9% |
| 6천~7.5천만원 | 3.3% | 3.0~3.3% |
출처: 주택도시기금 청년전용·신혼부부전용 금리표(2026-11-10 조회). 신혼은 보증금 5천만원 이하→1.5억원 초과 순으로 0.1%p씩 올라감.
우대금리는 자녀 수(1자녀 0.3, 2자녀 0.5, 다자녀 0.7%p), 기초생활수급·차상위·한부모(1.0%p) 등이 있고, 부동산 전자계약(0.1%p, 2026.12.31. 접수분까지)은 추가로 받을 수 있어요. 청년은 만 25세 미만 단독세대주, 중소기업 취업·창업 청년에게 각 0.3%p가 더 있습니다. 최종 금리는 연 1.0% 밑으로 내려가지 않아요.
버팀목 전세대출 계산 사례: 같은 2억 전세, 나이로 달라지는 한도
사례 1: 서울 전세 2억원, 연소득 4,200만원 미혼 직장인
| 구분 | 만 36세 (일반) | 만 29세 (청년전용) |
|---|---|---|
| 보증금 × 비율 | 2억 × 70% = 1.4억원 | 2억 × 80% = 1.6억원 |
| 호당 한도 | 1.2억원 | 1.5억원 |
| 대출 한도 | 1.2억원 | 1.5억원 |
| 금리 | 연 3.2% | 연 2.9% |
| 월 이자(만기일시) | 32만원 | 36만 2,500원 |
기금포털 기준으로 직접 계산(우대금리 미적용, 보증기관 한도가 충분하다고 가정)
같은 집인데 청년전용이면 3천만원을 더 빌리고 금리는 0.3%p 낮습니다. 만 34세 이하라면 청년전용부터 확인하세요.
사례 2: 신혼부부, 합산 7,800만원(신청인 4,800만원), 수도권 전세 3억원
- 합산 7.5천만원 초과지만 신청인 소득이 5천만원 이하 → 신혼부부전용 신청 가능
- 한도: 3억 × 80% = 2.4억원 < 2.5억원 → 2.4억원
- 금리: 보증금 1.5억원 초과 구간 최고금리 3.3% + 0.3%p = 연 3.6%(최초 신규 시)
- 월 이자: 약 72만원
버팀목 전세자금대출 연장 조건
버팀목은 2년 단위로 연장해 최장 10년 씁니다. 10년 뒤에는 연장 시점의 미성년 자녀 1명당 2년씩, 최장 20년까지 늘어나요. HUG 전세금안심대출보증을 쓰면 회차당 최대 2년 1개월입니다.
| 연장 때 확인하는 것 | 결과 |
|---|---|
| 새 보증금·현재 소득 | 금리 다시 정함 |
| 소득이 기준 초과 | 해당 보증금 최고금리 + 0.3%p |
| 미혼으로 받고 결혼 후 부부합산만 초과 | 최고금리 + 0.15%p |
| 직전 잔액 10% 이상 상환 안 함 | 0.2%p 가산 (계약 1년 이하면 0.1%p) |
| 새 보증금이 대출금보다 적음 | 차액만큼 일부 상환 |
출처: 주택도시기금 버팀목전세자금 기한연장 안내(2026-11-10 확인)
연장할 때도 전입·거주 중, 세대원 전원 무주택이어야 해요. 한부모·장애인 등 우대금리는 조건이 바뀌었으면 끊깁니다. 반대로 대출 중에 아이가 생겼다면 연장 때 자녀 우대를 새로 받을 수 있어요. 연장 기간에 아이를 낳았다면 신생아 특례대출 조건도 함께 비교해 보세요.
이럴 때 버팀목 전세대출이 안 돼요
① 공공임대주택에 살고 있어요 접수일 현재 공공임대에 입주 중이면 안 됩니다. 그 집이 대출 대상이거나, 본인·배우자가 퇴거하면 가능해요.
② 다른 전세대출·주택담보대출이 있어요 본인·배우자가 은행 전세대출이나 주택담보대출을 쓰고 있거나, 세대원 중 기금대출 이용자가 있으면 불가입니다.
③ 신청 기한 3개월을 넘겼어요 신규는 잔금일과 전입일 중 빠른 날부터 3개월, 갱신은 갱신일부터 3개월 안에 신청해야 해요. HF·HUG 보증도 같은 기한 안에 신청해야 합니다.
④ 보증금이 상한을 넘어요 일반 가구가 수도권에서 보증금 3억원을 넘는 집을 계약하면 대상이 아닙니다. 청년전용은 지역과 상관없이 3억원이 상한이에요.
⑤ 연체·신용회복 기록이 남아 있어요 연체, 대위변제, 금융질서문란, 신용회복지원 등록 정보가 남아 있으면 대출이 안 됩니다.
버팀목 전세대출 신청 방법과 안 될 때 대처
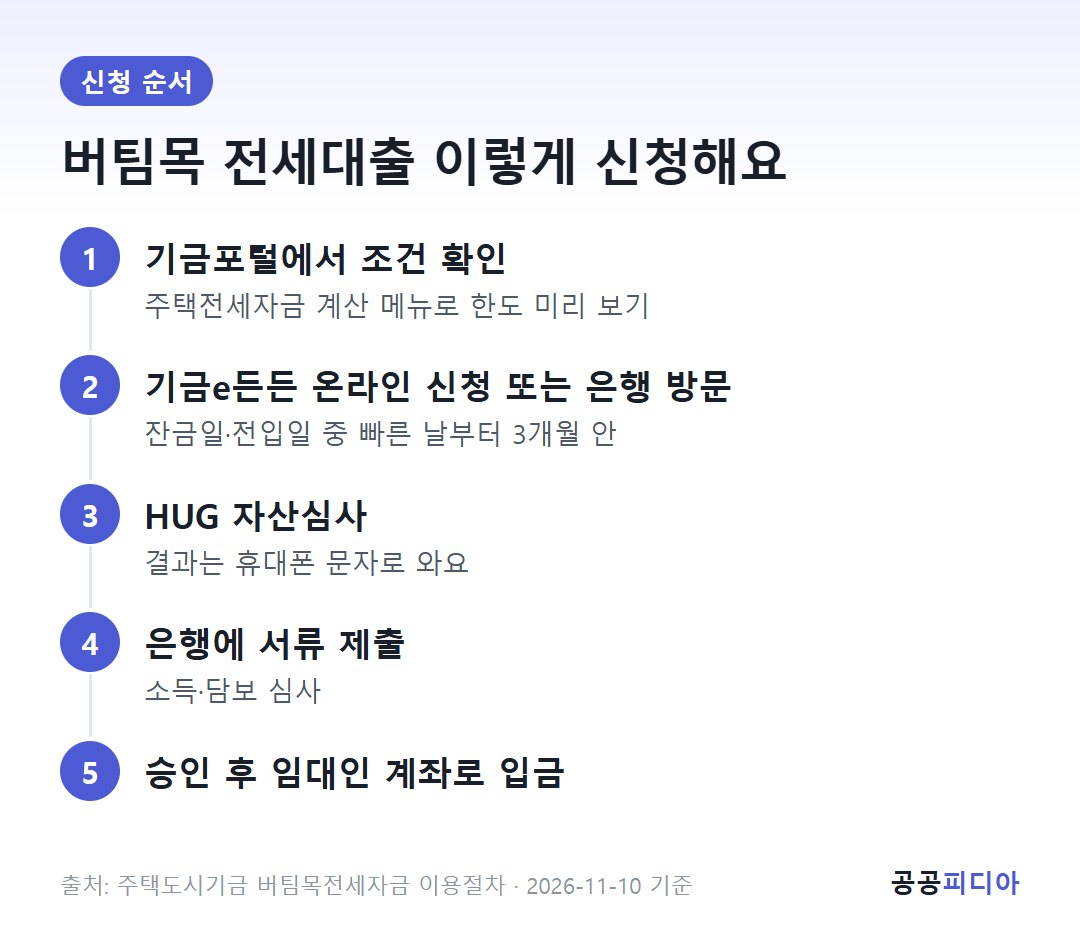
신청 순서
- 기금포털에서 조건 확인 (주택전세자금 계산 메뉴로 한도 미리 보기)
- 기금e든든(enhuf.molit.go.kr) 온라인 신청 또는 수탁은행 방문
- HUG 자산심사 → 결과가 휴대폰 문자로 옴
- 은행 영업점에 서류 제출 → 소득·담보 심사
- 승인 후 대출금은 임대인 계좌로 입금
준비 서류는 확정일자 받은 임대차계약서 사본, 임차주택 등기사항전부증명서, 주민등록등본, 건강보험자격득실확인서, 소득 서류 등이에요.
안 될 때 대처 순서
- 부적격 사유 확인: 자산심사 결과면 기금포털 ’이의 신청 안내’를 보고, HUG 콜센터(☎1566-9009)에 문의하세요.
- 보증 기관 바꿔 보기: HUG는 소득·목적물, HF(☎1688-8114)는 소득·신용도로 보증 여부를 정합니다. 한쪽이 안 되면 다른 보증으로 상담해 보세요.
- 다른 상품 검토: 청년이라면 생활자금은 햇살론유스 조건을 따로 보고, 집을 살 계획이 있다면 디딤돌대출 조건도 미리 확인해 두세요.
신청 전 체크리스트
- 세대주(또는 1개월 내 세대주 예정)이고 세대원 전원 무주택인가
- 부부합산 소득이 내 기준(5천·6천·7.5천만원) 이하, 순자산 3.45억원 이하인가
- 보증금이 상한(일반 수도권 3억, 청년 3억, 신혼 수도권 4억원) 이하인가
- 보증금 5% 이상 냈고 계약서에 확정일자를 받았나
- 잔금일·전입일 중 빠른 날부터 3개월이 지나지 않았나
- 만 34세 이하라면 청년전용, 신혼이라면 신혼부부전용과 비교했나
이 글은 2026년 11월 10일 주택도시기금 포털 상품안내·금리표·기한연장 안내를 기준으로 정리했습니다. 금리는 국토교통부 고시로 바뀔 수 있고, 최종 승인 여부와 한도는 수탁은행·보증기관 심사로 정해져요.
자주 묻는 질문
버팀목 전세자금대출 소득 기준은 몇 년도 소득인가요?
부부합산 연간 총소득으로 보며, 현재 다니는 직장이나 영위 중인 사업을 기준으로 산정합니다. 근로소득자는 소득금액증명원, 원천징수영수증, 급여명세표 등 중 하나로 확인해요. 어떤 서류의 어느 기간을 쓸지는 취급 은행이 정합니다.
버팀목 전세대출은 몇 년까지 쓸 수 있나요?
한 번에 2년 이내(임대차 종료일 이내)로 받고, 연장해서 최장 10년까지 씁니다. 10년이 지난 뒤에도 연장 시점에 미성년 자녀가 있으면 1명당 2년씩, 최장 20년까지 늘어나요.
연장할 때 금리가 오르나요?
연장할 때마다 새 보증금과 소득으로 금리를 다시 정합니다. 소득이 기준을 넘었다면 해당 보증금 구간 최고금리에 0.3%p가 붙고, 직전 잔액의 10% 이상을 갚지 않으면 0.2%p가 더 붙을 수 있어요.
청년 버팀목과 일반 버팀목 중 뭐가 유리한가요?
만 19~34세 세대주라면 대체로 청년전용이 한도(최대 1.5억원)와 금리(연 2.2~3.3%) 면에서 유리합니다. 다만 청년전용은 보증금 3억원 이하 주택만 되고, 만 25세 미만 단독세대주는 60㎡ 이하·1.2억원 이하로 제한돼요.
오피스텔도 버팀목 전세대출이 되나요?
주거용 오피스텔은 전용 85㎡ 이하면 대상입니다. 주거용 여부는 은행 심사에서 확인하니 계약 전에 취급 은행에 먼저 물어보세요.
버팀목 전세대출 중도상환수수료가 있나요?
없습니다. 상환 방법은 만기 일시상환 또는 일부 분할을 섞는 혼합상환 중 고를 수 있어요.